
ZLECAf : Julien Paluku explique les enjeux du PAPSS pour le commerce africain
Le Système panafricain de paiement et de règlement (PAPSS) vise à faciliter les paiements transfrontaliers en Afrique en permettant le règlement des transactions en monnaies locales. Son développement accompagne la mise en œuvre de la Zone de libre-échange continentale africaine (ZLECAf), alors que la RDC vient de rejoindre le dispositif.
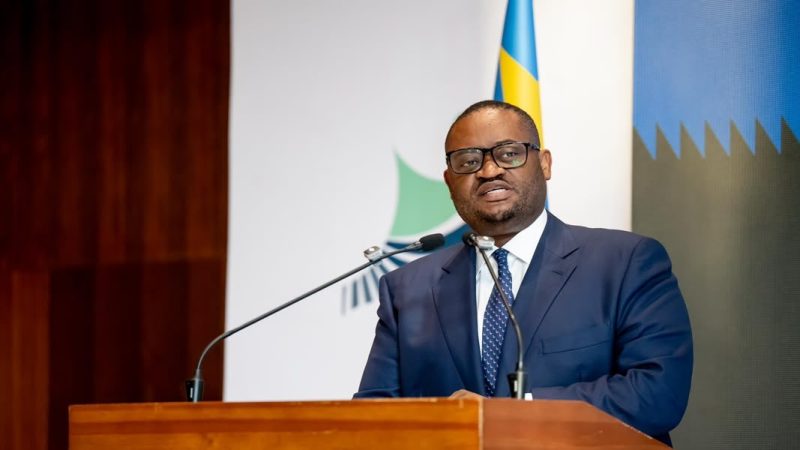
Dans sa 20ᵉ tribune, publiée le 4 octobre 2026, Julien Paluku revient sur le fonctionnement du PAPSS et sur les enjeux de son déploiement pour le commerce intra-africain.
Mis en place par Afreximbank, en collaboration avec l’Union africaine et les institutions chargées de la mise en œuvre de la ZLECAf, le PAPSS est une infrastructure de paiement destinée à faciliter les transactions commerciales entre pays africains. Son principe repose notamment sur l’utilisation des monnaies locales pour le paiement et le règlement des opérations éligibles.
Un dispositif destiné à simplifier les paiements transfrontaliers
Les échanges commerciaux entre pays africains peuvent nécessiter plusieurs intermédiaires bancaires et des opérations de change. Dans certains cas, les transactions passent par des banques correspondantes et peuvent être réglées dans une devise internationale avant que les fonds ne soient convertis dans la monnaie du bénéficiaire.
Le PAPSS cherche à réduire cette dépendance aux circuits de paiement internationaux en permettant aux banques participantes d’effectuer des transactions dans le cadre d’une infrastructure panafricaine de paiement.
Concrètement, l’acheteur effectue le paiement dans sa monnaie locale auprès de sa banque. Le système assure ensuite le traitement de la transaction et la conversion nécessaire, tandis que le bénéficiaire reçoit les fonds dans sa monnaie locale, lorsque les conditions du dispositif sont réunies.
Le mécanisme repose sur la participation des banques commerciales et des banques centrales concernées.
Quels bénéfices pour les entreprises ?
L’un des objectifs du PAPSS est de réduire les coûts et les délais associés aux paiements transfrontaliers.
Pour les entreprises, un système de paiement régional peut également faciliter les opérations avec des partenaires commerciaux établis dans d’autres pays africains. L’utilisation des monnaies locales peut, dans certaines configurations, limiter le recours à une conversion préalable en dollar ou en euro.
Le dispositif ne supprime toutefois pas les opérations de change : lorsqu’un paiement est effectué dans une monnaie différente de celle du bénéficiaire, une conversion reste nécessaire. Le PAPSS vise plutôt à organiser cette conversion et le règlement dans un cadre panafricain.
Un enjeu pour les banques centrales
Le développement des paiements en monnaies locales présente également un intérêt pour les banques centrales.
Une part plus importante des échanges intra-africains réglée directement entre monnaies africaines peut réduire, pour certaines transactions, le besoin de mobiliser des devises tierces. Elle peut aussi contribuer à renforcer les infrastructures financières régionales et à améliorer l’interconnexion des systèmes de paiement.
Ces effets dépendent toutefois du niveau d’adoption du PAPSS, du nombre de banques participantes, de la liquidité disponible dans les différentes monnaies et des mécanismes de change et de règlement mis en place.
Le PAPSS et la ZLECAf
La ZLECAf vise à accroître les échanges de biens et de services entre les pays africains. La question des paiements constitue l’un des éléments pratiques de cette intégration commerciale.
La réduction des droits de douane et des autres barrières commerciales ne suffit pas à elle seule à fluidifier les échanges. Les entreprises doivent également disposer de mécanismes permettant de facturer, payer et recevoir des fonds au-delà des frontières.
C’est dans ce cadre que le PAPSS intervient.
Son développement peut notamment intéresser les PME et PMI engagées dans le commerce régional, pour lesquelles les coûts, les délais de paiement et l’accès aux devises peuvent constituer des contraintes importantes.
La RDC rejoint le dispositif
Pour la République démocratique du Congo, l’intégration au PAPSS ouvre une nouvelle possibilité pour les paiements liés aux échanges avec les autres économies africaines participantes.
Selon les informations rappelées par Julien Paluku dans sa tribune, la Banque Centrale du Congo a signé l’adhésion de la RDC au PAPSS le 18 septembre 2026 au Kenya.
Cette étape permet au pays de s’inscrire davantage dans l’architecture panafricaine des paiements et dans les mécanismes financiers associés à la mise en œuvre de la ZLECAf.
Lors du forum de Bruxelles, Julien Paluku avait déjà présenté le PAPSS comme un instrument susceptible d’accompagner le développement du commerce intra-africain. Il revient aujourd’hui sur ce mécanisme pour répondre aux interrogations suscitées par l’adhésion de la RDC.
Une infrastructure parmi les outils de l’intégration africaine
Le PAPSS ne constitue pas, à lui seul, une solution à l’ensemble des obstacles qui limitent le commerce intra-africain. Son efficacité dépendra notamment de son adoption par les banques, de l’interopérabilité des systèmes financiers nationaux, de la disponibilité des liquidités et de l’utilisation effective du dispositif par les entreprises.
Son développement représente néanmoins une évolution importante dans la construction d’une infrastructure financière panafricaine.
Pour Julien Paluku, cette dynamique traduit une accélération du processus d’intégration économique du continent.
« L’Afrique avance et n’attendra pas 45 ans », écrit-il.
Une formule qui résume son propos : au-delà des accords commerciaux, l’intégration africaine passe aussi par la mise en place d’outils concrets permettant aux entreprises du continent de commercer plus facilement entre elles.
J.A